Od doskonałości operacyjnej do efektów ekonomicznychDlaczego przedsiębiorstwa chemiczne muszą konsekwentnie przekładać usprawnienia na wartość ekonomiczną
Autor:
Magnus Larsson, dyrektor Alvarez & Marsal w Niemczech
| Przetłumaczone przez AI
4 min Czas czytania
Ulepszenia operacyjne w przemyśle chemicznym nie generują automatycznie wartości ekonomicznej: wyższa dostępność instalacji i większa wydajność muszą znaleźć odzwierciedlenie w rachunku zysków i strat, przepływach pieniężnych oraz bilansie. W jaki sposób przedsiębiorstwa uwzględniają czynniki rynkowe i cenowe, koszty stałe oraz okresy zwrotu – oraz konsekwentnie ukierunkowują transformacje na mierzalny wkład w wartość.
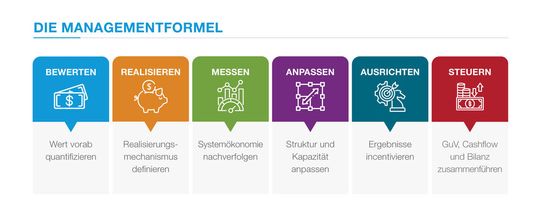
Formuła zarządzania
(Zdjęcie: Alvarez & Marsal)
Przemysł chemiczny stoi w obliczu niewygodnej rzeczywistości: wiele przedsiębiorstw inwestuje znaczne środki w usprawnienia operacyjne, jednak efekt ekonomiczny często pozostaje niejasny. Urządzenia działają stabilniej, skraca się czas realizacji, poprawiają się wskaźniki techniczne – a mimo to nie zawsze jest jasne, czy faktycznie przekłada się to na wyższy zysk, większy przepływ gotówki lub wyższą wartość przedsiębiorstwa. Badania dotyczące programów transformacyjnych na dużą skalę pokazują rozmiar tej luki: nawet programy zakończone sukcesem realizują pod względem finansowym jedynie około dwóch trzecich pierwotnie zidentyfikowanego potencjału, a te mniej udane – raczej jedną trzecią; około jednej czwartej wartości traci się już na etapie wyznaczania celów, a ponad połowa – w trakcie i po wdrożeniu. W warunkach słabego popytu, zmiennych cen surowców, nadwyżek mocy produkcyjnych i utrzymującej się presji na marże sama doskonałość operacyjna już nie wystarcza.
Ślepa plamka wielu transformacji
Programy transformacyjne rzadko kończą się niepowodzeniem z powodu tego, że poszczególne działania nie byłyby sensowne. Wartość ta zazwyczaj ginie na styku: między inicjatywą a operacyjnym wskaźnikiem KPI, między wskaźnikiem KPI a organizacją, między organizacją a rachunkiem zysków i strat. Jeśli przed rozpoczęciem nie zostanie dokładnie określone, na jaką pozycję kosztową, czynnik wpływający na przychody lub nakład kapitałowy ma to wpływ, poprawa utknie w maszynowni.
OEE nie jest modelem biznesowym
Lepsza ogólna efektywność sprzętu (OEE), wyższa dostępność lub krótsze czasy cyklu to ważne wskaźniki. Nie oznaczają one jednak jeszcze sukcesu ekonomicznego. Dodatkowa wydajność tworzy wartość tylko wtedy, gdy nadwyżkę produkcji można sprzedać z zyskiem. Na rynkach nasyconych większy wolumen może nawet negatywnie wpływać na wynik finansowy i kapitał obrotowy, jeśli brakuje kanałów sprzedaży lub marże są pod presją. Dlatego decydujące znaczenie ma nie to, czy instalacja może teoretycznie osiągnąć większą wydajność, ale czy ta wydajność przełoży się na atrakcyjny wkład w wyniki rynkowe. Ponadto wartość ekonomiczna poprawy wskaźnika OEE nie wynika wyłącznie z dodatkowej wielkości produkcji. Często bardziej niezawodnym czynnikiem jest strona kosztowa: wyższa efektywność energetyczna obniża koszty konwersji, uniknięcie nieplanowanych przestojów zmniejsza koszty konserwacji i ponownego uruchomienia, a stabilniejsze procesy ograniczają ilość odpadów i konieczność ponownej obróbki. Szczególnie na rynkach nasyconych, na których trudno jest opłacalnie sprzedać dodatkowe ilości, należy zatem wyraźnie sprawdzić ekonomiczną ścieżkę oddziaływania inicjatywy OEE pod kątem obniżenia kosztów operacyjnych (Opex) – a nie tylko wzrostu obrotów.
Zmienność przesłania prawdę
Ceny surowców, ceny energii i spready mogą przesłaniać postępy operacyjne – lub ukrywać gorsze wyniki. Zwłaszcza w segmentach chemicznych związanych z surowcami koszty nakładów często ulegają tak silnym wahaniom, że klasyczne porównania „przed i po” mogą wprowadzać w błąd. Dlatego przedsiębiorstwa potrzebują perspektywy, która oddziela efekty operacyjne od czynników rynkowych i cenowych. Tylko w ten sposób można rozpoznać, czy dany zakład rzeczywiście osiąga lepsze wyniki, czy też po prostu korzysta z korzystnych warunków zewnętrznych.
Koszty stałe nie da się wyeliminować za pomocą słów
Kolejna różnica w stosunku do produkcji dyskretnej polega na strukturze ciągłych linii produkcyjnych. Wiele zakładów chemicznych wymaga minimalnej obsady, zapewnienia pracy zmianowej oraz funkcji bezpieczeństwa, niezależnie od tego, czy zakład pracuje z nieco wyższym, czy niższym obciążeniem. Kto automatycznie utożsamia usprawnienia operacyjne z oszczędnościami na kosztach osobowych, ten nie docenia tej rzeczywistości. Uwolnione moce produkcyjne należy raczej świadomie przekształcić w działania tworzące wartość dodaną – na przykład lepszą konserwację, mniejsze wykorzystanie usług zewnętrznych, krótsze przestoje lub większą stabilność instalacji.
Restrukturyzacje nie są tematem marginalnym
Planowane przestoje zakładów często decydują o wynikach rocznych. Nawet technicznie prawidłowo przeprowadzony remont może jednak przynieść rozczarowujące wyniki ekonomiczne, jeśli koszty, czas trwania, straty produkcyjne i faza ponownego uruchomienia nie zostaną uwzględnione w całościowym obrazie sytuacji. Z drugiej strony słaby rok obrotowy może przesłonić dobrą pracę operacyjną, jeśli ceny rynkowe lub popyt ulegną załamaniu. Zarządzanie remontami musi zatem stanowić część perspektywy obejmującej cały cykl: ile kosztuje przestój, jakie ryzyka zostają zredukowane, jaka dostępność powstaje w jego wyniku – i jak przekłada się to na przepływy pieniężne?
Stan na dzień: 20.11.2020 r.
Jest dla nas sprawą oczywistą, że w sposób odpowiedzialny obchodzimy się z danymi osobowymi użytkowników. Jeśli gromadzimy dane osobowe, przetwarzamy je zgodnie z obowiązującymi przepisami o ochronie danych. Szczegółowe informacje można znaleźć tutaj: Polityka prywatności.
Zgoda na wykorzystanie danych do celów reklamowych
Wyrażam zgodę na wykorzystywanie przez spółkę Vogel Communications Group GmbH & Co. KG, Max-Planck-Str. 7-9, 97082 Würzburg, Niemcy, oraz przez wszystkie spółki z nią powiązane w rozumieniu §§ 15 i nast. niemieckiej ustawy o spółkach akcyjnych AktG (dalej: Vogel Communications Group) mojego adresu e-mail do przesyłania mi newsletterów redakcyjnych. Lista spółek stowarzyszonych znajduje się tutaj.
Treść newslettera obejmuje produkty i usługi wszystkich wyżej wymienionych spółek, w tym na przykład czasopisma branżowe i książki specjalistyczne, wydarzenia i targi branżowe, a także produkty i usługi związane z wydarzeniami, oferty i usługi mediów drukowanych i wirtualnych, takie jak inne newslettery informacyjne, konkursy, kampanie leadowe, badania rynku online i offline, specjalistyczne portale internetowe i oferty e-learningowe. Jeśli pobrany został również mój osobisty numer telefonu, może być on wykorzystany do składania ofert dotyczących wymienionych wyżej produktów i usług wyżej wymienionych spółek oraz do badań rynkowych.
Moja zgoda obejmuje również przetwarzanie mojego adresu e-mail i numeru telefonu w celu porównania danych w celach marketingowych z wybranymi partnerami reklamowymi, takimi jak np. LinkedIn, Google i Meta. W tym celu Vogel Communications Group może przekazać wskazane dane w postaci zahashowanej partnerom reklamowym, a partnerzy ci mogą następnie wykorzystywać je w celu ustalenia, czy posiadam również konto w odpowiednich serwisach tych partnerów reklamowych. Grupa Vogel Communications wykorzystuje tę funkcję do celów retargetingu (upselling, cross-selling i budowanie lojalności klientów), tworzenia tzw. grup odbiorców podobnych (Lookalike Audiences) w celu pozyskiwania nowych klientów oraz jako podstawę do wykluczania odbiorców z bieżących kampanii reklamowych. Więcej informacji można znaleźć w sekcji „Porównanie danych w celach marketingowych” w polityce prywatności.
Jeśli otworzę na stronach internetowych chronione treści umieszczone na portalach Grupy Vogel Communications, w tym jej spółek stowarzyszonych w rozumieniu §§ 15 i nast. niemieckiej ustawy o spółkach akcyjnych AktG, muszę zarejestrować się, podając dodatkowe dane, aby uzyskać dostęp do tych treści. W zamian za bezpłatny dostęp do treści redakcyjnych, moje dane mogą być wykorzystywane zgodnie z niniejszą zgodą do tutaj określonych celów. Nie dotyczy to porównywania danych w celach marketingowych.
Prawo do wycofania zgody
Jestem świadomy(a), że w przyszłości mogę wycofać zgodę w dowolnym momencie. Wycofanie przeze mnie zgody nie ma wpływu na zgodność z prawem przetwarzania, którego dokonano na podstawie mojej zgody do momentu jej wycofania. Aby wycofać zgodę, mogę skorzystać z formularza kontaktowego dostępnego pod adresem https://contact.vogel.de/pl. Jeśli nie chcę już otrzymywać subskrybowanych przeze mnie newsletterów, mogę zrezygnować z subskrypcji naciskając w link znajdujący się na końcu newslettera. Więcej informacji na temat mojego prawa do wycofania zgody, a także konsekwencji wycofania zgody znajduje się tutaj: Polityka prywatności, sekcja Newslettery redakcyjne.
Nowa dyscyplina: doskonałość gospodarcza
Dla zespołów kierowniczych oznacza to, że każda inicjatywa operacyjna wymaga solidnej ścieżki efektów ekonomicznych. Przed rozpoczęciem należy jasno określić, jakiego wkładu wartościowego się oczekuje, za pomocą jakiego mechanizmu zostanie on zrealizowany oraz w jaki sposób znajdzie odzwierciedlenie w rachunku zysków i strat, przepływach pieniężnych oraz bilansie. Obejmuje to również konsekwentne ukierunkowanie zasobów, modelu organizacyjnego i systemów motywacyjnych na wyniki ekonomiczne. Kluczowe pytanie nie brzmi już: „Czy zakład działa lepiej?”, ale: „Czy dzięki temu przedsiębiorstwo zyskuje na wartości?”.